Leidraad voor de import van staalbouw
Let op: via jactio.com worden momenteel geen nieuwe bemiddelingsaanvragen aangenomen. De informatie op deze pagina blijft beschikbaar.
- 3 maart 2020
- Gepubliceerd door: Andreas Janisch
- Categorie: Inkoop
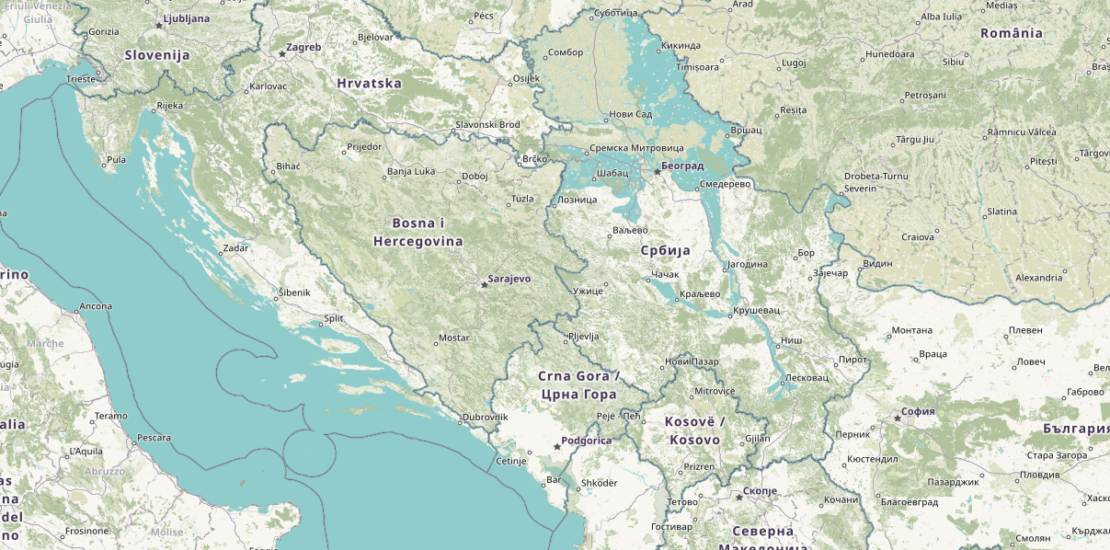
Veel kleine en middelgrote ondernemingen (mkb) kopen inmiddels staalconstructies uit EU-landen in, voornamelijk uit Centraal- en Oost-Europa. Nog grotere besparingen zijn vaak te realiseren bij de inkoop uit niet-EU-landen, zoals de landen van de Westelijke Balkan of Turkije. Voor veel bedrijven lijkt deze stap echter te ingewikkeld, terwijl de import juist heel eenvoudig en voordelig verloopt.
In dit artikel leest u hoe de import van staalconstructies uit landen buiten de EU verloopt en waar u daarbij op moet letten.
Inhoud
- Staalbouw importeren uit de Balkanregio
- Staalbouw importeren uit Turkije
- Welke voorwaarden gelden er voor de import? Heb ik een vergunning nodig?
- Moeten voor staalbouw uit EUR.1-landen invoerrechten worden betaald?
- Hoe werkt de inklaring?
- Incoterm DAP of DDP gebruiken?
- Wat is invoer-btw en wanneer moet deze worden betaald?
- Welke leveringsclausule moet worden overeengekomen?
- Hoe vindt u geschikte leveranciers uit de Balkanregio of uit Turkije?
Staalbouw importeren uit de Balkanregio
Voor kleine en middelgrote ondernemingen is de Balkanregio een aantrekkelijke regio om loonfabricage zoals lassen of de productie van staalconstructies uit te besteden. Wij bemiddelen regelmatig loonfabrikanten uit Servië, Bosnië en Herzegovina, Noord-Macedonië of Kosovo aan klanten uit Duitsland, Oostenrijk en Zwitserland.
Veel toeleveranciers uit deze regio zijn relatief kleine bedrijven met eenvoudige structuren. Daardoor kunnen zij individueel inspelen op de wensen van hun klanten en ook zeer gunstige prijzen bieden. In vergelijking met leveranciers uit de EU liggen de kosten voor een kg staalbouw tot 0,50 € lager.
Veel van deze bedrijven zijn al geruime tijd economisch stabiel en hebben langdurige relaties met hun klanten in het buitenland opgebouwd. Volgens de Europese Commissie maakt de export naar de Europese Unie bijna drie kwart van de totale handel van de regio uit. Hoewel de handel met de regio sinds 2006 meer dan verdubbeld is, bedraagt deze nog altijd minder dan 1,5% van de totale EU-handel.
Welke voordelen bieden staalbouwleveranciers uit de Balkanregio?
- De prijzen voor loonfabricage of staalbouw liggen doorgaans duidelijk onder de prijzen die in de EU gelden.
- Veel bedrijven werken al lang voor buitenlandse ondernemingen, bijvoorbeeld uit Duitsland of Oostenrijk, en hebben zich volgens hun richtlijnen gekwalificeerd en laten certificeren.
- Communicatie in het Engels vormt doorgaans geen probleem. Veel bedrijven hebben ook medewerkers in dienst die in het verleden in het Duitstalige gebied hebben gewerkt en daardoor vertrouwd zijn met de taal, de cultuur en de kwaliteitseisen.
Staalbouw importeren uit Turkije
Turkije behoort tot de grootste staalexporteurs ter wereld. Turkse staalbouwbedrijven hebben daardoor zeer goede toegang tot grondstoffen en halffabricaten van staal. Stalen liggers kosten in Turkije momenteel tot 300 € per ton minder dan in Duitsland. Lage materiaalkosten in combinatie met aantrekkelijke loonkosten versterken het concurrentievermogen van de Turkse staalbouwers.
Turkse leveranciers zijn vooral in het voordeel bij constructieve staalbouw en bij serieproductie, omdat de hogere transportkosten hier door het volume worden gecompenseerd.
Welke voorwaarden gelden er voor de import? Heb ik een vergunning nodig?
U hebt geen speciale vergunning nodig voor de import van staalbouwonderdelen. Elk bedrijf kan goederen uit landen buiten de EU importeren. Voorwaarde daarvoor is wel een EORI-nummer.
Het EORI-nummer dient voor de identificatie van marktdeelnemers en wordt in Duitsland en Oostenrijk door de douane toegekend.
EORI-nummer aanvragen voor Duitsland:
Instructies voor het aanvragen van een EORI-nummer voor Duitsland vindt u hier. De aanvraag is kosteloos. Het kan 3-4 weken duren voordat het nummer wordt toegekend.
EORI-nummer aanvragen voor Oostenrijk:
Instructies voor het aanvragen van een EORI-nummer voor Oostenrijk vindt u hier. Ook deze aanvraag is kosteloos. Het kan tot ca. 10 dagen duren voordat het nummer wordt toegekend.
Moeten voor staalbouw uit EUR.1-landen invoerrechten worden betaald?
Dankzij een douaneovereenkomst met de EU (stabilisatie- en associatieovereenkomst) zijn producten uit deze landen met een passend oorsprongsbewijs vrij van invoerrechten; bij de invoer moeten de verschuldigde btw en de afhandelingskosten van de expediteur in het land van ontvangst echter door de ontvanger zelf worden gedragen. De bij invoer verschuldigde btw wordt behandeld als voorbelasting.
Tot een factuurbedrag van 6.000 € volstaat daarvoor de betreffende verklaring op de factuur van de leverancier, mits deze een toegelaten exporteur is. De formulering moet exact worden aangehouden en luidt als volgt:
De exporteur van de goederen waarop dit handelsdocument van toepassing is (toegelaten exporteur; vergunning nr. ……. [1]), verklaart dat, behoudens uitdrukkelijke andersluidende vermelding, deze goederen van preferentiële ……. [2] oorsprong zijn.
Of in het Engels:
The exporter of the products covered by this document (customs authorization No … (1)) declares that, except where otherwise clearly indicated, these products are of … (2) preferential origin.
Bij een goederenwaarde boven 6.000 € is een afzonderlijk EUR.1-certificaat nodig. Dit wordt door uw leverancier of diens expediteur bij het bevoegde douanekantoor aangevraagd. De leveranciers zijn doorgaans vertrouwd met deze procedure.
Hoe werkt de inklaring?
Anders dan bij leveringen uit andere EU-landen moeten de goederen de buitengrens van de EU passeren. Daarbij vindt een douaneafhandeling plaats. Er zijn weliswaar geen invoerrechten verschuldigd, maar de formaliteiten moeten toch worden vervuld.
Uw leverancier maakt in zijn land een uitvoeraangifte op. De invoeraangifte is doorgaans de verantwoordelijkheid van de koper. Sommige expediteurs bieden weliswaar een levering DDP aan, vaak ook “franco huis” genoemd, maar dat is omslachtig, brengt extra kosten met zich mee en is in de meeste gevallen niet zinvol.
De invoeraangifte kan worden verzorgd door een douane-expediteur. Hebt u nog geen douane-expediteur, dan kunt u terecht bij uw vaste expediteur of bij gespecialiseerde dienstverleners zoals “Die Zollagentur” (Duitsland) of “AWOR Customs” (Oostenrijk). Voor de invoeraangifte zijn de kosten gering. Bij Die Zollagentur bedragen deze 40 € netto per goederencode. Bij gelaste staalconstructies en vergelijkbare onderdelen hebt u meestal maar één goederencode.
De douane-expediteur geeft u vervolgens het douanekantoor door waar de vervoerder de goederen moet aanbrengen, en bereidt de documenten voor de inklaring voor.
Incoterm DAP of DDP gebruiken?
De Incoterms DAP en DDP regelen de verantwoordelijkheden van koper en verkoper bij de levering. Bij DDP (Delivered Duty Paid – franco inclusief rechten) hoeft de koper zich nergens verder om te bekommeren. Dat klinkt op het eerste gezicht goed, maar brengt een groot kostennadeel met zich mee. Bij gebruik van DDP moet de verkoper namelijk de invoer-btw in het land van bestemming afdragen en heeft hij doorgaans geen mogelijkheid deze terug te krijgen. De verkoper moet de invoer-btw dus in de productprijs incalculeren.
Wordt daarentegen de leveringsclausule DAP gebruikt, dan betaalt de koper de invoer-btw en kan hij deze als voorbelasting in aftrek brengen.
Wanneer is DDP zinvol?
Om de hierboven genoemde redenen verdient de leveringsclausule DAP in het algemeen de voorkeur. In sommige gevallen kan het echter zinvol zijn DDP te gebruiken:
- bij verkoop aan particulieren (omdat zij sowieso geen voorbelasting kunnen aftrekken)
- bij een geringe goederenwaarde (bijv. proefleveringen)
- bij leveringen binnen een concern (bijv. dochteronderneming in het buitenland)
Wat is invoer-btw en wanneer moet deze worden betaald?
Wanneer goederen in de EU worden ingevoerd, moet de importeur daarover invoer-btw betalen. Deze is even hoog als de normale btw en wordt ook zo behandeld. Als zakelijke koper kunt u deze invoer-btw als voorbelasting terugvragen. Er vallen dus geen extra belastingen aan vergeleken met een aankoop in Duitsland. Een expediteur heeft deze mogelijkheid tot aftrek van voorbelasting echter niet, en daarom zou de koper de invoeraangifte altijd zelf moeten doen.
Meestal wordt de invoer-btw niet contant voldaan, d.w.z. zij wordt op de belastingrekening geboekt, waar zij vervolgens weer als voorbelasting wordt verrekend.
Welke leveringsclausule moet worden overeengekomen?
Om praktische redenen (taal, kosten) is het raadzaam een Incoterm te kiezen waarbij de verkoper de uitvoeraangifte en de koper de invoeraangifte verzorgt. Deze lopen bijvoorbeeld van FCA (koper organiseert het transport) tot DAP (verkoper organiseert het transport).
Populaire clausules zoals “franco huis” of “Ex Works” zijn om de volgende redenen niet aan te bevelen:
- “Franco huis” legt niet precies vast welke verplichtingen koper en verkoper hebben. Daarom moet deze clausule in de internationale handel niet worden gebruikt en moet in plaats daarvan een clausule uit de Incoterms 2020 (bijv. DAP) worden overeengekomen. Vaak interpreteert de koper “franco huis” als DDP (Delivered Duty Paid – goederen worden ingeklaard geleverd). De leveranciers verstaan eronder vaak DAP (Delivered at Place – goederen worden door de verkoper vervoerd, maar niet ingeklaard).
- EXW (Ex Works – af fabriek) is voor de beschreven toepassing een ongunstige leveringsclausule, omdat de koper niet alleen de uitvoerdocumenten moet opstellen, maar de goederen ook op de vrachtwagen moet laden. In de praktijk gebeurt het laden echter door de leverancier, omdat die ter plaatse ook over de nodige middelen beschikt (heftruck, kraan, hijsmiddelen, personeel). Om deze redenen moet in plaats van EXW altijd FCA worden gekozen.
Hoe vindt u geschikte leveranciers uit de Balkanregio of uit Turkije?
Wilt u leveranciersrelaties aangaan met landen in de Balkanregio of met Turkije, neem dan gerust per e-mail of telefoon contact met ons op. Hebt u een concrete aanvraag, gebruik dan ons aanvraagformulier. Wij vinden graag kosteloos en vrijblijvend geschikte leveranciers voor u en ondersteunen u bij het plaatsen van de opdracht.
Laatst herzien op 15 december 2022 door Andreas Janisch